Nhu cầu mua bảo hiểm sức khỏe ngày càng trở thành một phần thiết yếu trong kế hoạch bảo vệ tài chính của mỗi người. Khi chi phí y tế và dịch vụ chăm sóc sức khỏe chất lượng cao ngày càng tăng, việc sở hữu một điểm tựa tài chính vững chắc giúp bạn luôn chủ động trước các biến cố bất ngờ. Trong đó, bảo hiểm sức khỏe cá nhân - đặc biệt là gói bảo hiểm sức khỏe 1 năm - nhận được sự quan tâm rất lớn nhờ tính linh hoạt, mức phí hợp lý và quyền lợi thiết thực. Bài viết dưới đây sẽ cung cấp thông tin khách quan, chuẩn xác và dễ hiểu nhất để giúp bạn lựa chọn giải pháp bảo vệ tối ưu.
Bảo hiểm sức khỏe cá nhân là gì? Vì sao nên mua gói 1 năm?
Hiểu đúng bản chất sản phẩm và lý do nên ưu tiên hợp đồng ngắn hạn sẽ giúp người mua đưa ra quyết định thông thái, phù hợp với năng lực tài chính và nhu cầu chăm sóc y tế thực tế.
Định nghĩa bảo hiểm sức khỏe cá nhân
Bảo hiểm sức khỏe cá nhân là bảo hiểm thương mại tự nguyện do doanh nghiệp bảo hiểm cung cấp, hỗ trợ chi phí hoặc chi trả quyền lợi khi người được bảo hiểm gặp rủi ro ốm đau, bệnh tật, tai nạn, phẫu thuật hay nằm viện. Phạm vi, hạn mức và điều kiện chi trả được quy định trong hợp đồng. Sản phẩm này khác với BHYT của Nhà nước.
Để hiểu rõ hơn giá trị thực tế của bảo hiểm sức khỏe cá nhân, người tham gia cần phân biệt nhanh với Bảo hiểm Y tế (BHYT) của Nhà nước qua ba tiêu chí cốt lõi:
- Phạm vi bảo vệ: BHYT thanh toán theo phạm vi và điều kiện của chính sách BHYT. Bảo hiểm sức khỏe thương mại có thể bổ sung chi phí dịch vụ, phòng bệnh hoặc điều trị không được BHYT thanh toán, nếu thuộc quyền lợi đã mua.
- Mức chi trả viện phí: BHYT áp dụng mức hưởng và điều kiện thanh toán theo quy định; bảo hiểm thương mại áp dụng hạn mức, giới hạn từng quyền lợi, đồng chi trả và khoản khấu trừ trong hợp đồng.
- Cơ sở y tế áp dụng: Khả năng thanh toán của BHYT phụ thuộc cơ sở và thủ tục khám chữa bệnh. Với bảo hiểm thương mại, cần kiểm tra bệnh viện được chấp nhận và mạng lưới bảo lãnh; không phải mọi bệnh viện tư nhân hoặc quốc tế đều được bảo lãnh.
Bảo hiểm sức khỏe cá nhân có thể bổ trợ BHYT, giúp giảm phần chi phí người bệnh tự thanh toán. Khi có nhiều bảo hiểm, cần thực hiện phối hợp quyền lợi và cung cấp chứng từ theo hướng dẫn; tổng hoàn trả chi phí không mặc nhiên vượt chi phí thực tế.
Đặc điểm nổi bật của gói bảo hiểm sức khỏe 1 năm
Trong các chương trình chăm sóc y tế tư nhân, gói bảo hiểm sức khỏe 1 năm luôn là hình thức được nhiều người ưa chuộng nhờ những đặc tính linh hoạt:
Thời hạn và đóng phí: Với hợp đồng sức khỏe độc lập có thời hạn 1 năm, thời gian bảo vệ thường là 12 tháng, phí được đóng theo phương thức quy định. Khi hết hạn, việc tái tục, nâng cấp quyền lợi và mức phí phụ thuộc điều kiện của doanh nghiệp bảo hiểm. Đóng phí hàng năm không đồng nghĩa mọi sản phẩm đều là hợp đồng độc lập chỉ kéo dài 1 năm.
Quyền lợi cơ bản toàn diện: Một gói bảo hiểm sức khỏe 1 năm tiêu chuẩn thường bao gồm quyền lợi nội trú (chi trả tiền phòng, phẫu thuật, chi phí điều trị do bệnh tật và tai nạn). Ngoài ra, người tham gia có thể linh hoạt chọn thêm quyền lợi ngoại trú, nha khoa, thai sản và bệnh hiểm nghèo.
Nhóm đối tượng phù hợp
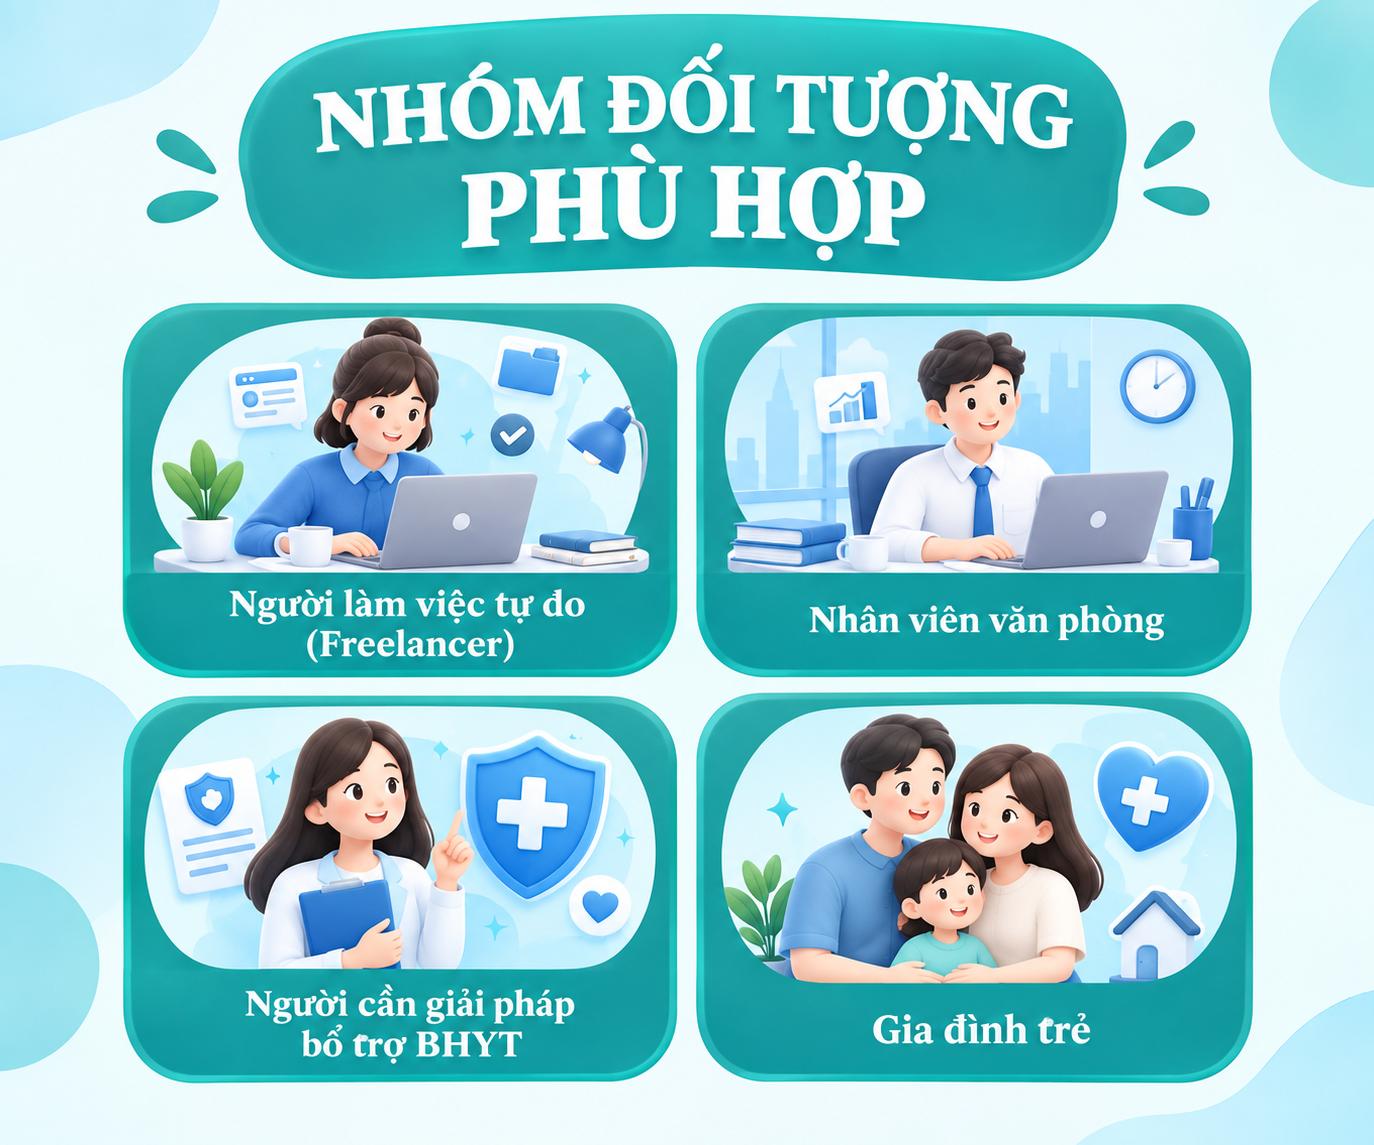
- Người làm việc tự do (Freelancer): Không thuộc diện có bảo hiểm phúc lợi từ doanh nghiệp, rất cần gói bảo hiểm sức khỏe 1 năm để tự bảo vệ tài chính.
- Nhân viên văn phòng: Doanh nghiệp chỉ đóng BHYT cơ bản, cần thêm một gói bảo hiểm sức khỏe 1 năm để an tâm khám chữa bệnh tại các cơ sở tư nhân chất lượng cao.
- Người cần giải pháp bổ trợ BHYT: Cần bảo hiểm sức khỏe cá nhân để bù đắp các chi phí ngoài danh mục BHYT mà vẫn kiểm soát tốt ngân sách hàng năm.
- Gia đình trẻ: Cần một gói bảo hiểm sức khỏe 1 năm vừa vặn ngân sách, dễ dàng gia hạn hoặc điều chỉnh mức bảo vệ qua từng giai đoạn phát triển.
Lợi ích tài chính khi có bảo hiểm sức khỏe
Việc tham gia bảo hiểm sức khỏe cá nhân đem lại những giá trị rõ nét trong kế hoạch quản trị rủi ro tài chính của mỗi người:
- Giảm gánh nặng viện phí: Bảo hiểm hỗ trợ các khoản điều trị hợp lệ trong hạn mức, giúp giảm tác động đến tiền tiết kiệm gia đình.
- Chủ động chọn cơ sở y tế: Có thể lựa chọn bệnh viện phù hợp với phạm vi hợp đồng. Bảo lãnh viện phí giúp giảm số tiền cần ứng trước khi được chấp thuận; chi phí ngoài quyền lợi và tiền đặt cọc vẫn có thể do người bệnh tự trả.
- Hỗ trợ chăm sóc y tế: Quyền lợi tiền phòng, điều trị và dịch vụ y tế giúp người tham gia cân đối ngân sách, theo giới hạn cụ thể của gói đã chọn.
Các gói bảo hiểm sức khỏe 1 năm phổ biến tại MuaBaoHiem.net
MuaBaoHiem.net cung cấp thông tin so sánh và hỗ trợ tư vấn bảo hiểm. Người mua có thể xem nhu cầu bảo vệ, ngân sách và các quyền lợi để trao đổi với tư vấn viên trước khi quyết định.
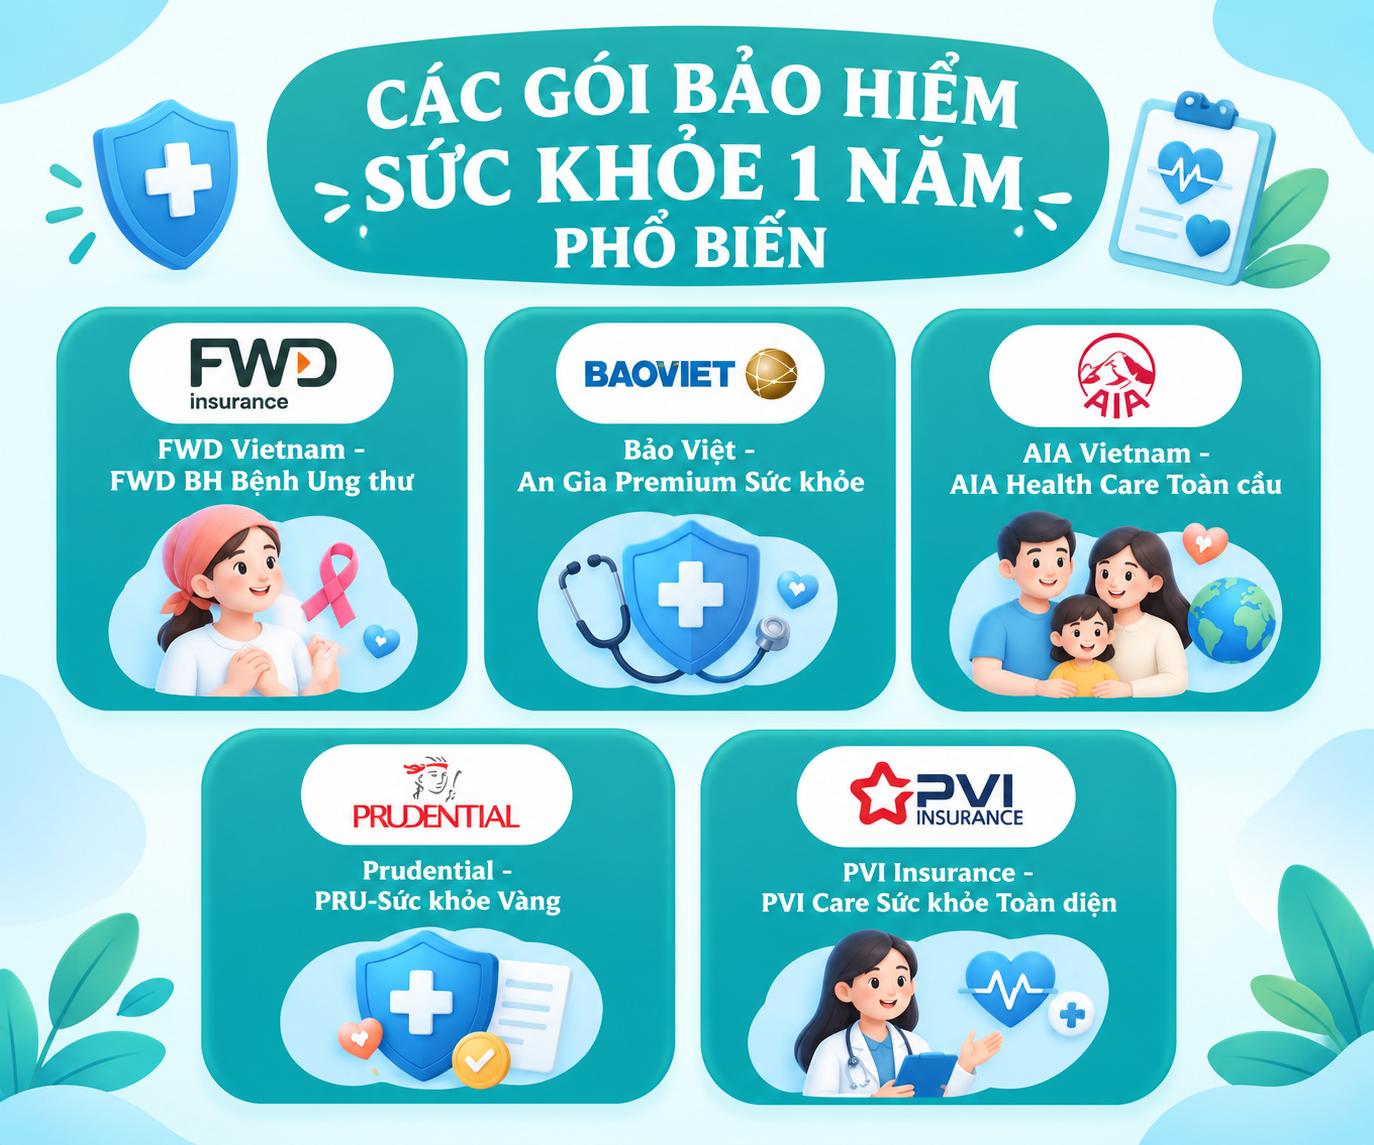
Dưới đây là 5 lựa chọn được đề cập trong tài liệu tham khảo. Tên chương trình có thể khác tên sản phẩm chính thức. Cần xác nhận tên trên hợp đồng, tình trạng phân phối, thời hạn và khả năng mua độc lập; không mặc định cả 5 đều là gói sức khỏe độc lập 1 năm.
FWD Vietnam - FWD BH Bệnh Ung thư
FWD mang đến một sản phẩm bảo hiểm sức khỏe cá nhân chuyên biệt, tập trung bảo vệ nguồn tài chính trước rủi ro bệnh ung thư - một trong những gánh nặng y tế lớn nhất hiện nay.
Quyền lợi chính
- Tập trung chi trả quyền lợi khi chẩn đoán ung thư đáp ứng định nghĩa và điều kiện trong hợp đồng. Tài liệu FWD có chương trình với số tiền bảo hiểm đến 500 triệu đồng.
- Khoản chi trả theo số tiền bảo hiểm giúp người bệnh chủ động sử dụng cho điều trị và sinh hoạt.
- Phải kiểm tra giai đoạn bệnh được bảo vệ, thời gian chờ và quyền lợi tử vong của đúng phiên bản; không mặc định mọi chẩn đoán ung thư đều được chi trả ngay.
Đối tượng & mức phí tham khảo
- Độ tuổi, thời hạn bảo hiểm và điều kiện tái tục cần đối chiếu phiên bản đang được cung cấp.
- Tài liệu SEO nêu khoảng phí 196.000–2.269.000 đồng/năm; đây là số liệu tham khảo trong tài liệu, chưa phải báo giá hiện hành.
- Phù hợp với người cần nguồn tài chính trước rủi ro ung thư; cần nhận bảng phí theo tuổi, giới tính và số tiền bảo hiểm.
Điểm mạnh & lưu ý
- Điểm cần cân nhắc: Quyền lợi tập trung vào ung thư, giúp tách riêng nhu cầu bảo vệ bệnh này.
- Lưu ý: Không thay thế gói hoàn trả chi phí nội trú, ngoại trú tổng quát. Kiểm tra thời gian chờ, loại trừ và hình thức chi trả trước khi mua.
Bảo Việt - An Gia Premium Sức khỏe
Bảo Việt An Gia là sản phẩm bảo hiểm sức khỏe cá nhân lâu năm, được đông đảo cá nhân và gia đình tại Việt Nam tin chọn.
Quyền lợi chính
- Chi trả chi phí y tế điều trị nội trú bao gồm tiền phòng, tiền phẫu thuật, xét nghiệm, thuốc men và dịch vụ y tế trong suốt thời gian điều trị.
- Mức quyền lợi bảo hiểm cơ bản của chương trình Premium có thể lên đến 454 triệu đồng/người/năm.
- Cho phép người tham gia linh hoạt chọn thêm quyền lợi ngoại trú, chăm sóc nha khoa, thai sản và tai nạn cá nhân.
Đối tượng & mức phí tham khảo
- Độ tuổi tham gia và tái tục phụ thuộc quy tắc áp dụng; cần xác nhận riêng khi mua cho trẻ em hoặc người lớn tuổi.
- Tài liệu SEO nêu khoảng phí 1,2–9 triệu đồng/người/năm, chỉ để tham khảo; phí thực tế phụ thuộc tuổi, chương trình và quyền lợi bổ sung.
- Có thể cân nhắc cho cá nhân và gia đình cần bảo vệ chi phí y tế trong nước và dịch vụ bảo lãnh viện phí.
Điểm mạnh & lưu ý
- Điểm cần cân nhắc: Có nhiều chương trình quyền lợi, phù hợp để lựa chọn theo ngân sách.
- Lưu ý: Kiểm tra thời gian chờ, bệnh có sẵn, bệnh đặc biệt, đồng chi trả, giới hạn từng quyền lợi và danh sách bệnh viện trên quy tắc hiện hành.
AIA Vietnam - AIA Health Care Toàn cầu
Tài liệu SEO dùng tên “AIA Health Care Toàn cầu” để mô tả nhu cầu chăm sóc sức khỏe có phạm vi quốc tế. Cần yêu cầu AIA xác nhận tên sản phẩm chính thức và bảng quyền lợi tương ứng trước khi lựa chọn.
Quyền lợi chính
- Đối chiếu quyền lợi nội trú, ngoại trú và điều trị bệnh nghiêm trọng của đúng sản phẩm được tư vấn.
- Nếu cần điều trị ở nước ngoài, xác nhận vùng địa lý, hạn mức và điều kiện chấp thuận trước.
- Nha khoa, mắt và hỗ trợ khẩn cấp chỉ được tính khi có trong bảng quyền lợi; không mặc định được bao gồm.
Đối tượng & mức phí tham khảo
- Phù hợp để tìm hiểu khi cần tiêu chuẩn chăm sóc y tế cao hoặc thường xuyên ra nước ngoài.
- Nhận báo giá theo tuổi, phạm vi địa lý và hạn mức; tài liệu không cung cấp biểu phí cụ thể.
- Kiểm tra sản phẩm độc lập hay bổ trợ hợp đồng nhân thọ và tổng nghĩa vụ phí, thay vì chỉ nhìn phí hàng năm.
Điểm mạnh & lưu ý
- Điểm cần cân nhắc: So sánh mạng lưới y tế và dịch vụ hỗ trợ với nhu cầu thực tế.
- Lưu ý: Không mặc định phạm vi toàn cầu. Chi phí điều trị ở nước ngoài, chứng từ dịch thuật và điều kiện bảo lãnh cần xác nhận bằng hợp đồng.
Prudential - PRU-Sức khỏe Vàng
Tài liệu SEO đề cập tên “PRU-Sức khỏe Vàng”. Trước khi mua, cần yêu cầu Prudential xác nhận tên chính thức, tình trạng cung cấp và bảng quyền lợi. Các lựa chọn sức khỏe có thể là sản phẩm đính kèm, không mặc nhiên mua độc lập trong 1 năm.
Quyền lợi chính
- Đối chiếu quyền lợi nội trú, phẫu thuật và ICU theo hạn mức của sản phẩm được xác nhận.
- Kiểm tra quyền lợi trước/sau nằm viện và điều trị ung thư; khoản chi trả theo chi phí và trợ cấp có thể khác nhau.
- Ngoại trú, nha khoa và thai sản chỉ áp dụng nếu được chọn và ghi nhận trong hợp đồng.
Đối tượng & mức phí tham khảo
- Có thể tìm hiểu để bổ trợ nhu cầu chăm sóc y tế của cá nhân và gia đình.
- Nhận báo giá theo tuổi và chương trình; tài liệu không có mức phí cụ thể. Nếu là sản phẩm bổ trợ, cần tính cả phí hợp đồng chính.
Điểm mạnh & lưu ý
- Điểm cần cân nhắc: So sánh quyền lợi và kênh nộp hồ sơ của sản phẩm đang được tư vấn.
- Lưu ý: Xác nhận thời gian chờ, điều kiện tái tục và quan hệ với hợp đồng chính; không mặc định giải quyết bồi thường ngay hoặc tái tục tự động.
PVI Insurance - PVI Care Sức khỏe Toàn diện
PVI cung cấp Bảo hiểm Chăm sóc sức khỏe toàn diện cho khách hàng cá nhân. Tài liệu SEO gọi lựa chọn này là “PVI Care Sức khỏe Toàn diện”; khi mua cần đối chiếu tên và chương trình trên giấy chứng nhận bảo hiểm.
Quyền lợi chính
- Hỗ trợ chi phí điều trị nội trú, phẫu thuật và vận chuyển cấp cứu theo quyền lợi, hạn mức đã chọn.
- Ngoại trú, nha khoa và thai sản cần kiểm tra trong chương trình và quyền lợi bổ sung.
- Không mặc định khám sức khỏe định kỳ được bảo hiểm; cần có xác nhận trong bảng quyền lợi.
Đối tượng & mức phí tham khảo
- Có thể cân nhắc khi cần gói chăm sóc sức khỏe cho cá nhân hoặc gia đình.
- Nhận báo giá theo tuổi và chương trình; tài liệu không cung cấp biểu phí cụ thể.
- Với trẻ em, cần kiểm tra điều kiện tham gia cùng bố hoặc mẹ và mức quyền lợi phù hợp.
Điểm mạnh & lưu ý
- Điểm cần cân nhắc: Chọn chương trình theo hạn mức điều trị và nhu cầu bổ sung.
- Lưu ý: Đọc danh sách bệnh viện bảo lãnh, thời gian chờ, bệnh có sẵn, bệnh bẩm sinh, điều kiện trẻ em và các loại trừ trước khi mua.
So sánh nhanh 5 gói bảo hiểm sức khỏe 1 năm
Dưới đây là bảng tổng hợp các tiêu chí cốt lõi giúp bạn dễ dàng so sánh các sản phẩm bảo hiểm sức khỏe cá nhân trước khi đưa ra lựa chọn:
Bảng so sánh quyền lợi cốt lõi
| Tiêu chí | FWD BH Ung thư | Bảo Việt An Gia Premium | AIA Health Care Toàn cầu* | PRU-Sức khỏe Vàng* | PVI Chăm sóc sức khỏe toàn diện |
|---|---|---|---|---|---|
| Trọng tâm | Rủi ro ung thư | Chi phí y tế tổng quát | Cần xác nhận sản phẩm/phạm vi | Cần xác nhận sản phẩm chính thức | Chi phí y tế tổng quát |
| Nội trú | Không phải gói hoàn trả nội trú tổng quát | Theo hạn mức | Theo sản phẩm được xác nhận | Theo sản phẩm được xác nhận | Theo hạn mức |
| Ngoại trú | Không phải quyền lợi tổng quát | Tùy chọn | Kiểm tra bảng quyền lợi | Kiểm tra bảng quyền lợi | Tùy chương trình |
| Tai nạn | Không mặc định | Theo quyền lợi đã mua | Kiểm tra bảng quyền lợi | Kiểm tra bảng quyền lợi | Theo quyền lợi đã mua |
| Ung thư/bệnh hiểm nghèo | Ung thư theo định nghĩa hợp đồng | Điều trị theo phạm vi, không mặc định trợ cấp | Kiểm tra điều kiện chi trả | Kiểm tra điều kiện chi trả | Điều trị theo phạm vi, không mặc định trợ cấp |
| Thai sản | Không phải quyền lợi tổng quát | Tùy gói và thời gian chờ | Kiểm tra bảng quyền lợi | Kiểm tra bảng quyền lợi | Tùy gói và thời gian chờ |
| Nha khoa/mắt | Không phải quyền lợi tổng quát | Tùy quyền lợi bổ sung | Không mặc định có | Không mặc định có | Tùy quyền lợi bổ sung |
| Phạm vi địa lý | Theo hợp đồng | Theo hợp đồng | Không mặc định toàn cầu | Theo hợp đồng | Theo hợp đồng |
| Phí tham khảo trong tài liệu SEO | 196.000–2.269.000 đồng/năm | 1,2–9 triệu đồng/người/năm | Cần báo giá | Cần báo giá, tính cả hợp đồng chính nếu có | Cần báo giá |
Mức phí nêu trên lấy từ tài liệu tham khảo SEO, chưa phải báo giá hiện hành. Phí thực tế phụ thuộc tuổi, giới tính, sức khỏe, nghề nghiệp và mức quyền lợi. *Tên AIA và Prudential trong tài liệu cần được xác nhận với doanh nghiệp trước khi mua.
Ai nên chọn gói nào?
Căn cứ vào nhu cầu thực tế và năng lực tài chính, người mua bảo hiểm sức khỏe cá nhân có thể cân nhắc các định hướng sau:
- Ưu tiên tài chính trước rủi ro ung thư: Tìm hiểu FWD và đối chiếu định nghĩa bệnh, thời gian chờ, số tiền bảo hiểm.
- Cần bảo vệ chi phí y tế tổng quát: So sánh Bảo Việt An Gia và chương trình chăm sóc sức khỏe của PVI theo nội trú, giới hạn tiền phòng và quyền lợi bổ sung.
- Cần chăm sóc ở nước ngoài: Trao đổi với AIA về sản phẩm có phạm vi địa lý phù hợp và yêu cầu bảng quyền lợi chính thức.
- Muốn bổ sung bảo vệ sức khỏe qua Prudential: Xác nhận sản phẩm đang cung cấp, hình thức đính kèm và tổng mức phí trước khi quyết định.
Lưu ý trước khi mua bảo hiểm sức khỏe cá nhân 1 năm
- Xác nhận tên chính thức, thời hạn, hình thức độc lập hay bổ trợ và tổng mức phí.
- Chọn hạn mức nội trú và giới hạn tiền phòng phù hợp bệnh viện thường sử dụng.
- Kiểm tra thời gian chờ, bệnh có sẵn, loại trừ, đồng chi trả và khấu trừ.
- Khai báo sức khỏe đầy đủ, trung thực và lưu hồ sơ tư vấn.
- Xác nhận điều kiện tái tục, thay đổi phí và cách xử lý khi gián đoạn hợp đồng.
- Kiểm tra mạng lưới bảo lãnh và hồ sơ yêu cầu thanh toán trước khi điều trị.
Kết luận & gợi ý hành động
Mua bảo hiểm sức khỏe cá nhân giúp chủ động chuẩn bị tài chính cho chi phí y tế. Một hợp đồng độc lập 1 năm có thể phù hợp với ngân sách ngắn hạn, nhưng cần tính đến khả năng tái tục, thay đổi mức phí và thời gian chờ. Chọn theo nhu cầu điều trị và điều khoản thực tế, đồng thời duy trì BHYT để có các lớp bảo vệ bổ trợ.
Nếu bạn đang tìm kiếm một gói bảo hiểm sức khỏe 1 năm tối ưu, phù hợp với điều kiện kinh tế riêng, hãy liên hệ ngay với MuaBaoHiem.net để được hỗ trợ chuyên nghiệp.
Thông tin tham khảo từ doanh nghiệp bảo hiểm
Đối chiếu tài liệu sản phẩm và điều khoản chính thức trước khi quyết định:
- FWD – tài liệu bảo hiểm bệnh ung thư mở rộng
- Bảo Việt An Gia – bảng quyền lợi
- AIA – các sản phẩm chăm sóc sức khỏe
- Prudential – sản phẩm bảo hiểm đính kèm
- PVI – Bảo hiểm Chăm sóc sức khỏe toàn diện