Chính sách BHYT có một số thay đổi áp dụng từ ngày 1/7/2026 theo Luật Bảo hiểm y tế sửa đổi, Nghị định 188/2025/NĐ-CP và mức lương cơ sở mới tại Nghị định 161/2026/NĐ-CP. Điểm được quan tâm là việc quỹ BHYT thanh toán trong một số trường hợp tự đi khám ngoại trú tại cơ sở cấp cơ bản hoặc cấp chuyên sâu; cùng với đó là các ngưỡng quyền lợi và mức đóng tính theo lương cơ sở 2,53 triệu đồng/tháng.
Tóm tắt thay đổi BHYT từ 1/7/2026
| Nội dung | Quy định/mức từ 1/7/2026 | Lưu ý |
|---|---|---|
| Tự đi khám ngoại trú | Một số trường hợp tại cơ sở và nhóm bệnh thuộc quy định được thanh toán 50% mức hưởng của thẻ; một số bệnh/nhóm bệnh được hưởng 100% mức hưởng. | Không áp dụng đại trà tại mọi bệnh viện; cơ sở, nhóm bệnh và điều kiện cụ thể cần đối chiếu quy định. |
| Chi phí một lần khám thấp | Dưới 15% mức lương cơ sở, tương đương dưới 379.500 đồng. | Quỹ thanh toán 100% chi phí trong phạm vi được hưởng khi đáp ứng điều kiện luật định. |
| Tham gia BHYT đủ 5 năm liên tục | Mốc cùng chi trả trong năm là 6 lần mức lương cơ sở, tương đương 15,18 triệu đồng. | Điều kiện và cách xác định số tiền cùng chi trả thực hiện theo quy định BHYT. |
| Mức lương cơ sở | 2,53 triệu đồng/tháng. | Là căn cứ tính một số ngưỡng thanh toán và mức đóng. |
| BHYT hộ gia đình | Người thứ nhất đóng 1.366.200 đồng/12 tháng; thành viên tiếp theo được giảm trừ theo thứ tự. | Mức giảm trừ áp dụng theo quy định khi các thành viên cùng tham gia theo hộ gia đình. |
Các con số trên giúp khái quát chính sách. Mức quỹ thực trả cho từng lượt khám còn phụ thuộc mức hưởng trên thẻ, phạm vi quyền lợi, tuyến/cấp chuyên môn của cơ sở và thủ tục khám chữa bệnh.
Khám ngoại trú trái tuyến được BHYT thanh toán ra sao?
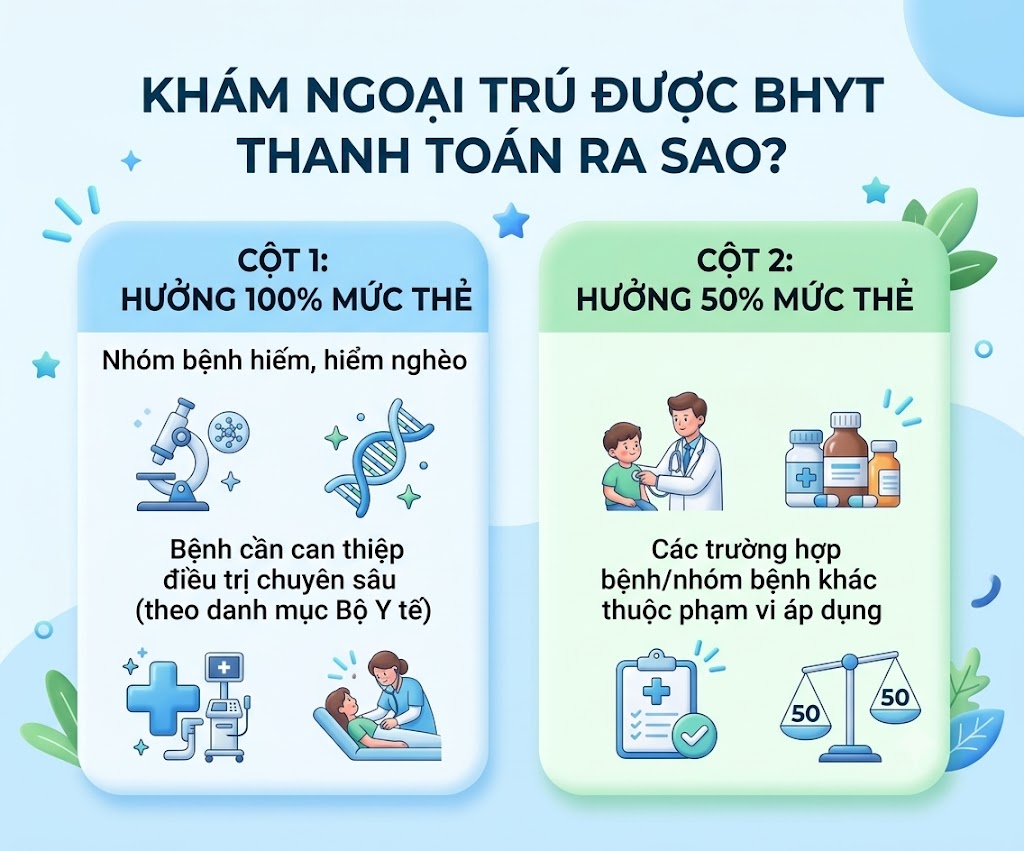
Từ 1/7/2026, người có thẻ BHYT tự đi khám ngoại trú tại một số cơ sở khám chữa bệnh cấp cơ bản và cấp chuyên sâu có thể được quỹ BHYT thanh toán theo tỷ lệ quy định. Phạm vi áp dụng gắn với loại cơ sở, nhóm bệnh và các điều kiện chuyên môn trong quy định; không có nghĩa là mọi lượt khám trái tuyến tại bất kỳ bệnh viện nào đều được thanh toán.
Trường hợp được thanh toán 100% mức hưởng
Một số bệnh hiếm, bệnh hiểm nghèo hoặc bệnh cần can thiệp/kỹ thuật chuyên sâu thuộc danh mục của Bộ Y tế được áp dụng mức thanh toán 100% mức hưởng BHYT tại cơ sở phù hợp. “100% mức hưởng” là tỷ lệ quyền lợi ghi nhận theo thẻ và quy định, không đồng nghĩa quỹ thanh toán mọi khoản trên hóa đơn.
Trường hợp được thanh toán 50% mức hưởng
Với các bệnh hoặc nhóm bệnh còn lại thuộc trường hợp được áp dụng, quỹ BHYT thanh toán bằng 50% mức hưởng của thẻ, trong phạm vi quyền lợi và theo điều kiện thanh toán. Ví dụ, người có thẻ với mức hưởng 80% có thể được thanh toán 40% chi phí đủ điều kiện trong trường hợp áp dụng mức 50% này.
Khoản này không được tính bằng 50% tổng hóa đơn. Phần dịch vụ ngoài phạm vi BHYT, chi phí theo yêu cầu và các khoản không đủ điều kiện thanh toán vẫn do người bệnh tự chi trả.
Trước khi đi khám, hãy hỏi cơ sở y tế xem lượt khám và chẩn đoán dự kiến có thuộc trường hợp được thanh toán hay không. Việc có thẻ BHYT không tự động bảo đảm mọi khoản chi đều được quỹ chi trả.
Các ngưỡng quyền lợi tính theo lương cơ sở mới
Nghị định 161/2026/NĐ-CP quy định mức lương cơ sở 2,53 triệu đồng/tháng từ 1/7/2026. Một số ngưỡng BHYT tính theo mức lương cơ sở do đó thay đổi như sau:
- Chi phí một lần khám dưới 15% mức lương cơ sở: tương đương dưới 379.500 đồng. Khi đáp ứng điều kiện, người tham gia được quỹ thanh toán 100% chi phí thuộc phạm vi hưởng cho lần khám đó.
- Cùng chi trả khi tham gia đủ 5 năm liên tục: khi số tiền cùng chi trả trong năm vượt quá 6 lần mức lương cơ sở, tương đương 15,18 triệu đồng, người tham gia được áp dụng quyền lợi theo quy định cho các lượt khám chữa bệnh tiếp theo trong năm.
Cần phân biệt “100% chi phí trong phạm vi được hưởng” với toàn bộ hóa đơn: khoản ngoài danh mục, dịch vụ theo yêu cầu hoặc phần không đáp ứng điều kiện thanh toán không mặc nhiên được chi trả.
5 việc nên chuẩn bị trước khi khám ngoại trú bằng BHYT
Để giảm nguy cơ thiếu giấy tờ hoặc hiểu nhầm mức thanh toán, người bệnh có thể chuẩn bị các bước sau:
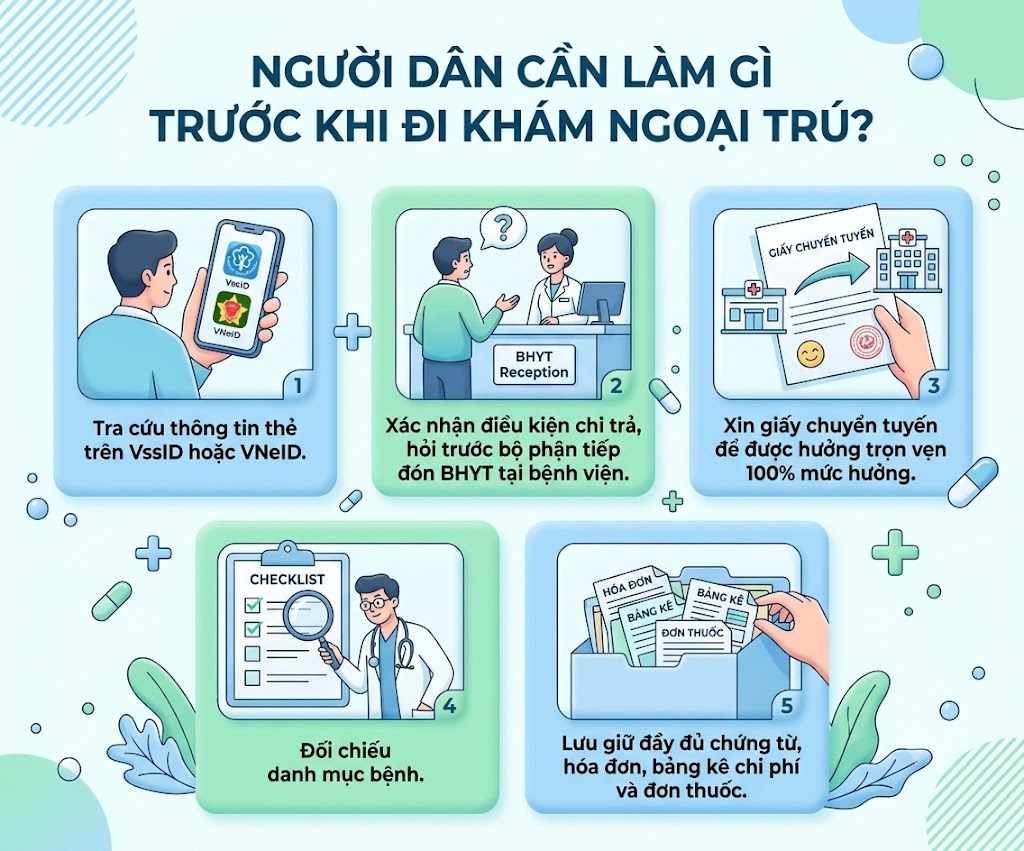
- Tra cứu thông tin thẻ: kiểm tra giá trị sử dụng và nơi đăng ký khám chữa bệnh ban đầu trên VssID, VNeID hoặc kênh chính thức.
- Hỏi trước về điều kiện thanh toán: xác nhận với bộ phận BHYT của cơ sở xem lượt khám có thuộc trường hợp được quỹ thanh toán không.
- Thực hiện chuyển cơ sở đúng quy trình khi cần: nếu bác sĩ hoặc cơ sở đăng ký ban đầu chỉ định, hoàn tất giấy chuyển cơ sở khám chữa bệnh theo hướng dẫn.
- Đối chiếu nhóm bệnh và quyền lợi: hỏi xem bệnh/nhóm bệnh có thuộc danh mục áp dụng tỷ lệ thanh toán đặc thù hay không.
- Lưu giấy tờ, chứng từ: giữ hóa đơn, bảng kê chi phí, đơn thuốc và giấy tờ liên quan để tra soát quyền lợi khi cần.
Mức đóng BHYT hộ gia đình từ 1/7/2026
Mức đóng người thứ nhất bằng 4,5% mức lương cơ sở. Với mức lương cơ sở 2,53 triệu đồng/tháng, số tiền là 113.850 đồng/tháng, tương đương 1.366.200 đồng cho 12 tháng. Các thành viên tiếp theo được giảm trừ theo tỷ lệ quy định:
| Thành viên | Tỷ lệ so với người thứ nhất | Mức đóng 12 tháng |
|---|---|---|
| Người thứ nhất | 100% | 1.366.200 đồng |
| Người thứ hai | 70% | 956.340 đồng |
| Người thứ ba | 60% | 819.720 đồng |
| Người thứ tư | 50% | 683.100 đồng |
| Từ người thứ năm trở đi | 40% | 546.480 đồng/người |
Mức giảm trừ được tính theo thứ tự thành viên và điều kiện tham gia hộ gia đình theo quy định hiện hành. Khi gia hạn hoặc đăng ký mới, nên xác nhận mức phải đóng với cơ quan BHXH, tổ chức dịch vụ thu hoặc kênh chính thức.
BHYT và bảo hiểm sức khỏe thương mại khác nhau thế nào?
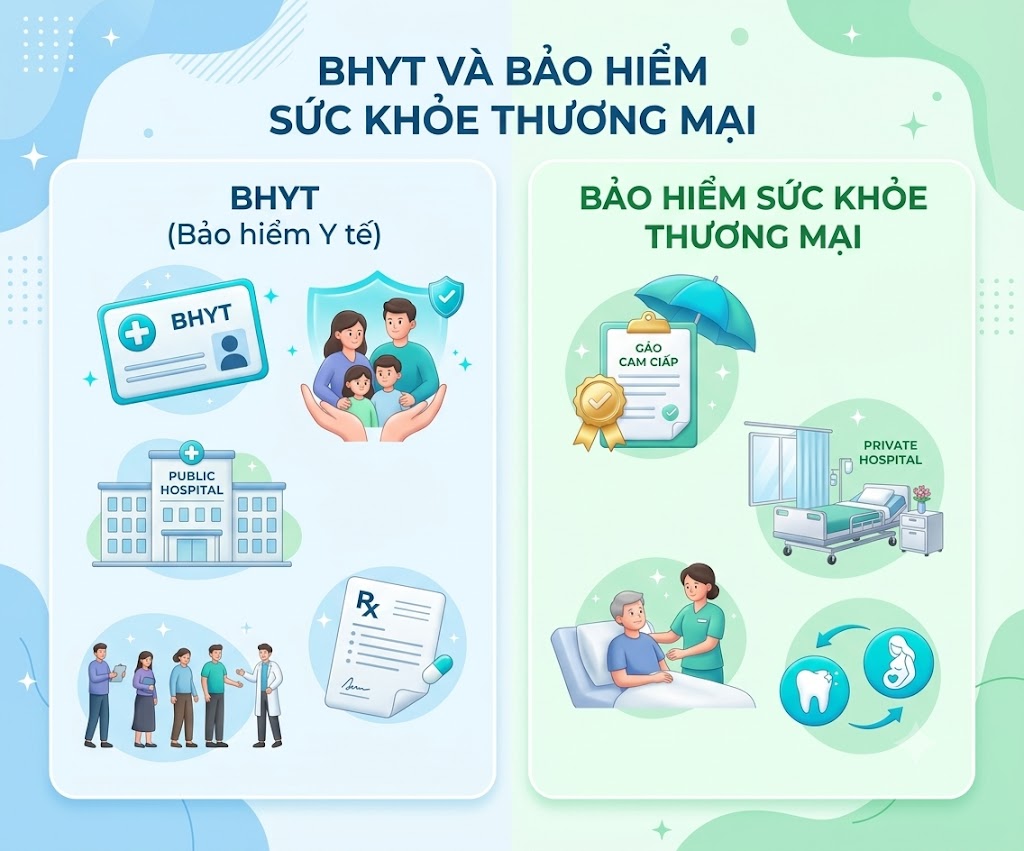
BHYT là chính sách an sinh với mức hưởng và phạm vi thanh toán theo pháp luật. Bảo hiểm sức khỏe thương mại là hợp đồng tự nguyện, chi trả theo quy tắc, hạn mức, thời gian chờ và điều khoản loại trừ của từng sản phẩm. Hai loại hình có thể bổ trợ nhau, nhưng quyền lợi cụ thể không giống nhau.
| Tiêu chí | BHYT | Bảo hiểm sức khỏe thương mại |
|---|---|---|
| Căn cứ quyền lợi | Luật BHYT, mức hưởng trên thẻ và danh mục chi trả. | Quy tắc, điều khoản và hạn mức ghi trong hợp đồng. |
| Cơ sở khám chữa bệnh | Áp dụng theo quy định về đăng ký, chuyển cơ sở và cấp chuyên môn. | Tùy mạng lưới bảo lãnh và điều kiện sản phẩm. |
| Phần người bệnh tự trả | Có thể gồm phần cùng chi trả và chi phí ngoài phạm vi. | Có thể có khấu trừ, đồng chi trả, hạn mức và điều khoản loại trừ. |
| Mục đích | Bảo đảm tiếp cận dịch vụ y tế theo chính sách chung. | Bổ sung lựa chọn/quyền lợi theo nhu cầu và khả năng tài chính. |
Khi nào nên cân nhắc bảo hiểm sức khỏe bổ sung?
Bạn có thể tìm hiểu thêm nếu muốn mở rộng lựa chọn cơ sở khám chữa bệnh, sử dụng quyền lợi nội trú/ngoại trú hoặc giảm một phần chi phí tự trả. Trước khi tham gia, hãy đọc kỹ hạn mức, thời gian chờ, bệnh có sẵn, loại trừ và cơ chế bảo lãnh của hợp đồng.
Kết luận
Từ 1/7/2026, quyền lợi BHYT ngoại trú được mở rộng trong một số trường hợp cụ thể; các ngưỡng tính theo mức lương cơ sở 2,53 triệu đồng/tháng và mức đóng BHYT hộ gia đình cũng được cập nhật. Người tham gia nên kiểm tra nơi khám, nhóm bệnh, mức hưởng và điều kiện thanh toán trước khi khám để chủ động dự trù chi phí.
Thông tin cần được đối chiếu với quy định và hướng dẫn mới nhất của cơ quan BHXH hoặc cơ sở khám chữa bệnh tại thời điểm sử dụng quyền lợi.
Nguồn tham khảo
- BHXH Việt Nam: Mở rộng quyền lợi, điều chỉnh mức hưởng BHYT từ ngày 1/7/2026.
- BHXH Việt Nam: Mở rộng quyền lợi BHYT khi khám ngoại trú trái tuyến từ 1/7/2026.
- Nghị định 161/2026/NĐ-CP về mức lương cơ sở.
- Nghị định 188/2025/NĐ-CP hướng dẫn Luật Bảo hiểm y tế.